


Kedvezőbbé vált a felszolgálási díj adózása január 1-jétől, az adminisztratív könnyítés pedig február 1-jétől él. Az új lehetőség jelentős mozgásteret ad az éttermeknek és cukrászdáknak, ugyanakkor a felosztásra, az elszámolásra és a munkavállalók tájékoztatására továbbra is szigorú szabályok vonatkoznak. A legfontosabb jogi és bérszámfejtési tudnivalókat a Niveus szakértői mutatták be az MVI konferenciáján.
A felszolgálási díj az egyik legkedvezőbb adózású juttatási forma, amelynek alkalmazása 2026-tól tovább egyszerűsödött. „A juttatás szja- és szochómentes, mindössze 18,5 százalékos társadalombiztosítási járulék terheli, felosztásának szabályait pedig jelentős mozgástérrel alakíthatják ki a vállalkozások” – hangsúlyozta előnyeit Fischer Ádám, a Niveus jogi szakértője előadásában.
Az év eleji változás lehetővé teszi, hogy az étteremként vagy cukrászdaként nyilvántartott vállalkozások árbevételük legfeljebb 20 százalékát felszolgálási díjnak minősítsék, anélkül, hogy azt külön feltüntetnék a vendég számláján.
Így a dolgozók akkor is részesülhetnek a kedvező adózású juttatásból, ha a vendégeknek nem számítanak fel külön felszolgálási díjat – kezdte prezentációját a szakember.
Az új szabályozás nagyobb szabadságot ad a vállalkozásoknak az árképzésben is: maguk dönthetnek arról, hogy a felszolgálási díjat külön számítják fel, vagy beépítik az áraikba. A döntést az adott üzlet működéséhez és vendégköréhez kell igazítani. Ha azonban a díjat külön számítják fel, arról a vendégeket egyértelműen tájékoztatni kell – figyelmeztetett.
A részletekben rejlik a lényeg
A felszolgálási díjból nemcsak a felszolgálók, hanem a vendéglátási folyamatban közvetlenül részt vevő összes, az adott vendéglátóhely alkalmazásában álló munkavállaló részesülhet. A megbízási jogviszonyban vagy számlázó vállalkozóként dolgozók nem tartoznak ebbe a körbe – tért át a részletekre.
A befolyt vagy a vállalkozás által elkülönített felszolgálási díjat az áfa, valamint a járulékok levonásával kell felosztani a jogosultak között. A felosztásra havonta kerül sor: az adott hónaphoz kapcsolódó teljes összeget ki kell fizetni a közreműködőknek.
A felszolgálási díj alkalmazásának egyik legnagyobb előnye, hogy a jogszabály nem ír elő kötött felosztási módszert, és nem határoz meg általános, személyenkénti minimum- vagy maximumösszeget sem. A munkáltató a saját működéséhez igazodva dolgozhatja ki a rendszert, amelyet írásos szabályzatban kell rögzíteni, és valamennyi érintett munkavállalóval alá kell íratni – emelte ki.
Alkalmazható például pontrendszer, amely a munkakör, a ledolgozott órák vagy a munkaviszony hossza alapján határozza meg a részesedést. A szabályzatban a szabadságokat, a szezonális ingadozásokat és az esetleges kifizetési korlátokat is érdemes rendezni.
Fischer Ádám hangsúlyozta: egy ilyen rendszer kidolgozása kezdetben időigényes lehet, de megfelelő előkészítéssel a későbbiekben kevés módosítással, kiszámíthatóan működtethető.
A NAV ellenőrizheti a teljes összeg felosztását, a 20 százalékos korlát betartását, az adó- és járulékelszámolást, valamint a szükséges dokumentációt - figyelmeztetett.
A szakértő a bérhelyettesítés kérdését is érintette. A felszolgálási díj nem mentesít a minimálbér vagy a garantált bérminimum megfizetésének kötelezettsége alól. Ugyanakkor álláspontja szerint a jogszerűen kialakított rendszer bizonyos feltételek mellett az alapbér módosításával is együtt járhat. Kiemelte, hogy a munkavállalók nettó jövedelmének megőrzése és a változások megfelelő kommunikációja alapvető fontosságú.
A bérszámfejtés legfontosabb szabályai
A felszolgálási díj bérszámfejtési és társadalombiztosítási előnyeit Bartók Szandra, a Niveus bérszámfejtési menedzsere ismertette.
Mint elmondta, a juttatás több mint húsz éve szja-mentes, 2020 óta pedig társadalombiztosítási járulékalapot is képez. Ez a munkavállalóknak is kedvező, mivel a felszolgálási díj a nyugdíj mellett a táppénz, a csed és a gyed összegét is növelheti. Az ellátások számításánál jellemzően egy korábbi, 180 napos időszak átlagjövedelmét veszik figyelembe, ami a felszolgálási díj havi ingadozását is kiegyenlítheti.
A borravalóval szemben tehát a felszolgálási díj nemcsak az azonnali nettó jövedelmet növeli, hanem a munkavállaló későbbi társadalombiztosítási ellátásaira is kedvező hatással lehet
– részletezte. A borravaló ugyanis 2025 óta meghatározott feltételekkel bankkártyás fizetés esetén is adómentes, de nem képez járulékalapot.
A felszolgálási díj a munkáltatóknak is kedvezőbb a munkabérnél: az aktív korú dolgozók esetében csak 18,5 százalékos társadalombiztosítási járulék terheli, míg az öregségi nyugdíjas munkavállalóknál ezt sem kell megfizetni – adott egy újabb szempontot.
Bartók Szandra több olyan részletszabályra is felhívta a figyelmet, amelyek a mindennapi bérszámfejtés során nehézséget okozhatnak. A felszolgálási díjból annak szja-mentessége miatt sem az első házasok kedvezménye, sem a családi adókedvezmény vagy a családi járulékkedvezmény nem érvényesíthető. A juttatás nettó összege ugyanakkor munkabérletiltás esetén a levonás alapjába tartozik.
A felszolgálási díj a részmunkaidős dolgozóknál a nyugdíjszámítás szempontjából is előnyös lehet. Ha az alapbérük nem éri el a minimálbért, a nyugdíjszámításnál arányos szolgálati idővel kell számolni. A felszolgálási díjjal kiegészített járulékalap azonban elérheti azt a szintet, amelynél ez az arányosítás már nem szükséges – tudhattuk meg.
Az előadó kitért arra is, hogy a felszolgálási díj számviteli szempontból egyéb személyi jellegű ráfordításnak minősül, a bankok pedig hitelbírálatkor másodlagos jövedelemként figyelembe vehetik. A juttatást a havi bérjegyzéken és a 08-as adó- és járulékbevallásban is külön kell feltüntetni.
A két szakértő egyetértett abban, hogy a kedvező adózási lehetőség kihasználásának alapfeltétele a jól átgondolt felosztási rendszer, a megfelelően dokumentált munkavállalói megállapodás és a pontos bérszámfejtés.
Felszolgálási díj: miért nem élnek többen a lehetőséggel?
Miért nincs szakmai konszenzus a felszolgálási díj alkalmazásáról, amikor az a vendéglátás egyik leghatékonyabb, kedvező adózású juttatási formája lehetne? Erre a kérdésre kereste a választ az MVI Tudásmegosztó Konferenciájának kerekasztal-beszélgetésén Hartai Róbert (Zsidai Csoport), Semsei Rudolf (Semsei Gastronomy) és Szabó Ákos (Eventrend Group). A résztvevők a felszolgálási díj alkalmazásáról osztották meg gondolataikat mindennapi tapasztalataik alapján.
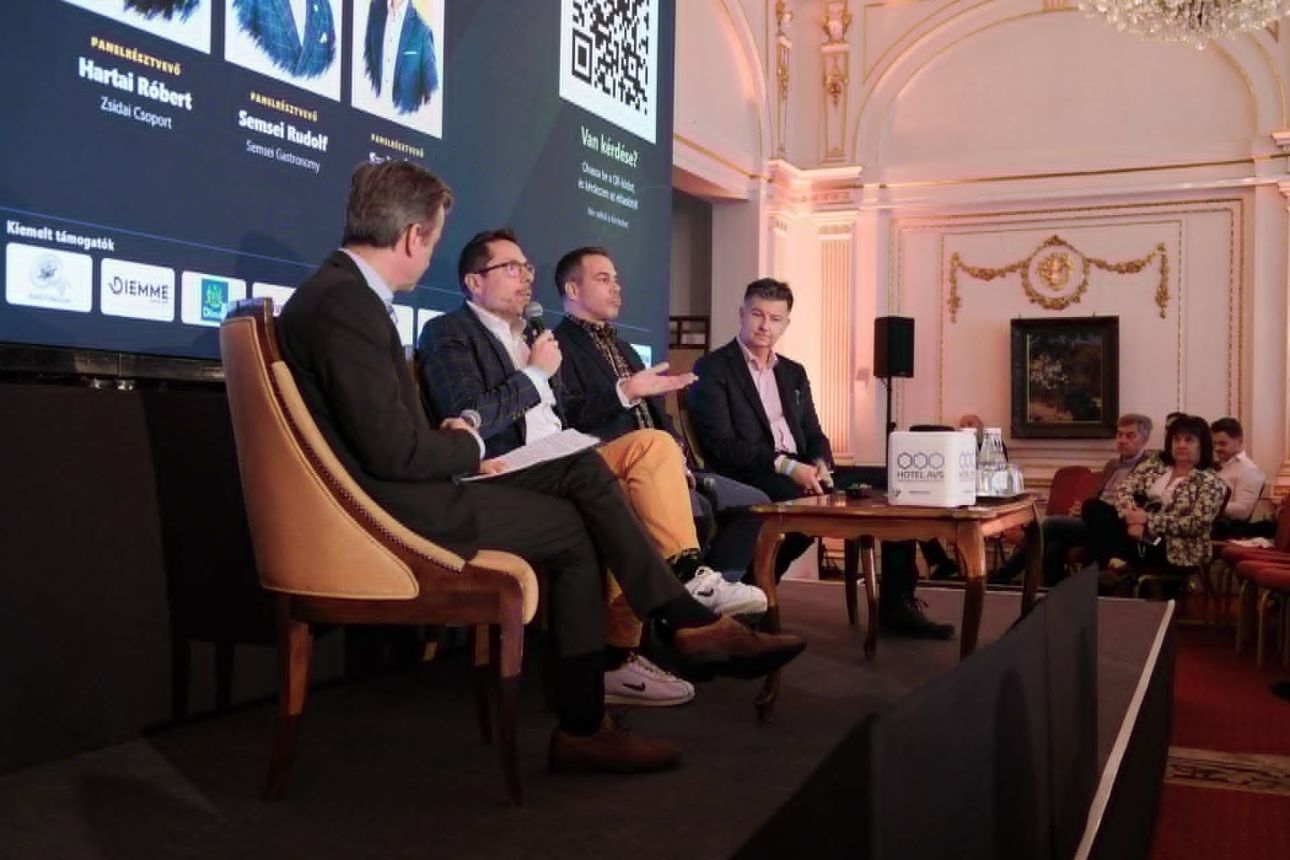
A pódiumon egyetértés volt abban, hogy a felszolgálási díj komoly lehetőség a vállalkozások számára, alkalmazása azonban tudatos előkészítést igényel.
Semsei Rudolf szerint a vendéglátás egyik legnagyobb lehetőségéről van szó, amelyet megfelelő szabályozással és munkaszervezéssel be lehet építeni a vállalkozások működésébe.
Mint mondta, a VakVarjú éttermekben az árak eleve tartalmazták a felszolgálási díjat, így a borravaló is megmaradt, amelynek aránya náluk meghaladja a 9 százalékot.
Hartai Róbert a munkatársak képzésének fontosságát hangsúlyozta. Szerinte a dolgozóknak pontosan érteniük kell, hogyan épül fel a fizetésük, különösen a sok fiatalt és pályakezdőt foglalkoztató vendéglátóhelyeken. A Zsidai Csoportnál folyamatosan mérik és tesztelik a különböző megoldásokat, és volt olyan éttermük is, ahol kivezették a felszolgálási díjat – derült ki szavaiból.
Szabó Ákos a felszolgálói díjat nagyon kedvezményes vendéglátásspecifikus bérfizetési formaként definiálta. A rendszer bevezetése elsősorban tulajdonosi döntés, amelyet megfelelő menedzsmenttel, könyvelési és bérszámfejtési háttérrel kell támogatni. Bár az átállás több lépésből állhat, a kialakított rendszer később egyszerűen működtethető.
„Azt a könyvelőt, aki elutasítja felszolgálási díj könyvelését, ki kell rúgni”
– állapította meg sommásan Semsei Rudolf, megemlítve, hogy a cégvezetőknek igenis követniük kell a jogszabályok változását. Azt is szem előtt kell tartaniuk, hogy könnyebb a forintokat megspórolni, mint megkeresni.
A beszélgetés egyik központi kérdése a vendégkommunikáció volt. Mint Szabó Ákos elmondta, kezdetben maga is tartott attól, hogy a külön felszámított, az étlapon apró betűkkel jelzett díj bizalmatlanságot ébreszt, különösen a magyar vendégekben.
A megfelelő megoldást az étterem működése és vendégköre határozza meg: a nagyobb arányban külföldieket fogadó helyeken például megszokottabb a külön feltüntetett felszolgálási díj.
Semsei Rudolf arra figyelmeztetett, hogy a számlán megjelenő 15 százalékos felszolgálási díj és az ezen felül kért borravaló egy közepes élménynél valóban ronthatja a vendégélményt, és veszélyeztetheti a visszatérő vendégek megtartását. A bankkártyás borravalóadás ugyanakkor jól működhet, ha a terminálon felajánlott összegek reálisak, és a vendég valóban szabadon dönthet. A résztvevők a szenzitíven beállított, 3, 5 és 7 százalékos borravalóopciókat tartották megfelelőnek.
A szakemberek a munkavállalói előnyöket is kiemelték: a felszolgálási díj rendszeresen, átutalással érkező, igazolható jövedelem, amely a banki hitelbírálatnál is számíthat. Többször felmerült a felszolgálási díj elnevezésének megváltoztatása is, ezt azonban annak bonyolultsága, illetve a februárban életbe lépett változás miatt nem érdemes erőltetni.
A beszélgetés végén Kőrössy Zoltán, az MVI alelnöke hangsúlyozta: az ipartestület azon dolgozik, hogy minél több vendéglátó vállalkozás éljen a lehetőséggel. Szerinte a rendszer alacsony elterjedtsége tévesen azt az üzenetet közvetítheti, hogy nem elég előnyös, miközben az MVI meggyőződése szerint érdemes alkalmazni.

KAPCSOLÓDÓ
Ötszintű digitális érettségi, nyitottabb NTAK-adatok, módosuló Airbnb-szabályozás: ezt tervezi a Visit Hungary
Számos gyakorlati témát jártak körül a szakma képviselői a Magyar Vendéglátók Ipartestületének Tudásmegosztó Konferenciáján.


